投行突破与自营驱动 华安证券2025年半年报的喜与忧
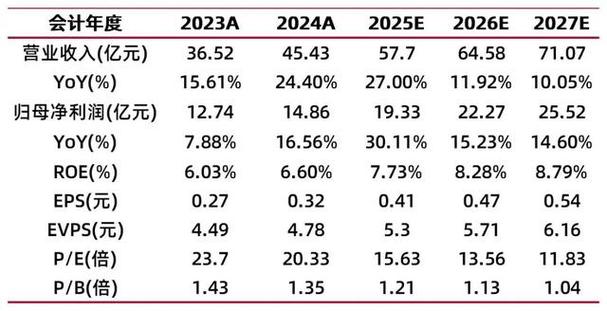
2025年半年报季落下帷幕,华安证券交出了一份颇具看点的成绩单。山证非银团队在其最新点评报告中,以「投行业务突破,自营投资驱动」为核心判断,点出了这家中型券商在报告期内的两条增长主线。穿透业绩表象,非证券业务的投资布局究竟成色几何,同样值得深入审视。
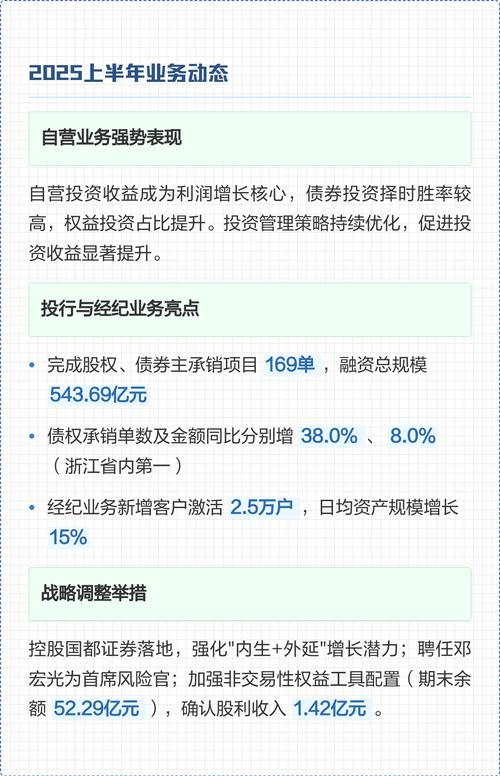
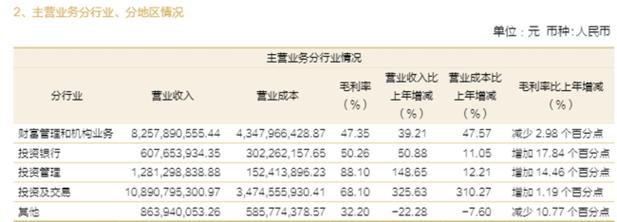
首先需要看到的是,华安证券本期业绩的结构性变化确实引人注目。投行业务一扫此前的温和态势,在股权融资与债券承销两端均录得明显增长。这一突破的背后,既有公司前期在项目储备和团队建设上的持续投入开始进入收获期,也与报告期内一级市场融资节奏的阶段性回暖密不可分。相较于头部券商的体量优势,华安在区域深耕和中小项目撮合上展现出了更强的灵活性,这是其投行业务能够实现弯道超车的关键。
更值得关注的是自营投资对整体业绩的强劲拉动。在市场波动加剧、方向性投资难度陡增的环境下,华安证券的自营条线依然交出了颇具竞争力的收益率。这背后反映出公司在权益投资与固定收益配置上的择时能力有所提升,同时也提示投资者:自营驱动型券商的业绩弹性虽然可观,但稳定性和可持续性始终与市场beta深度绑定。换言之,这部分利润的「含金量」需要在后续季度中接受检验。
山证非银报告中最耐人寻味的部分,莫过于对「非证券业务投资」的聚焦。华安证券通过旗下子公司和参股平台,在公募基金、期货、另类投资等领域持续落子。这些非证券业务虽然收入贡献尚不能与主营条线比肩,但其战略意义不容低估——它们既是平滑业绩波动的缓冲垫,也是券商向财富管理与综合金融服务转型的试验田。本期数据中,部分非证券投资平台已开始释放正向利润,但整体协同效应仍处于構建早期,投入产出比的优化仍然任重道远。
华安证券2025年半年报展现了一条「投行+自营」双轮驱动的中短期增长路径,成绩值得肯定。但从中长期视角出发,非证券业务的投资效能能否真正补位周期波动、形成稳定的收入结构,才是决定其估值中枢上移与否的核心变量。投资者在关注短期弹性的宜对非证券板块的盈利兑现节奏保持跟踪与耐心。「山证非银」的适时点评,恰恰为这一观察提供了清晰的专业切口。
如若转载,请注明出处:http://www.cnpeweb.com/product/39.html
更新时间:2026-09-29 04:00:01