浙商证券2025上半年业绩观察 营收下降利润大增,非证券业务投资成关键变量
2025年上半年,浙商证券交出了一份引人注目的成绩单:营业收入同比下滑,净利润却实现大幅增长。这种“营收降、利润增”的背离现象,在券商业内并不常见,其背后最大的推手并非传统证券业务,而是非证券业务的投资表现。
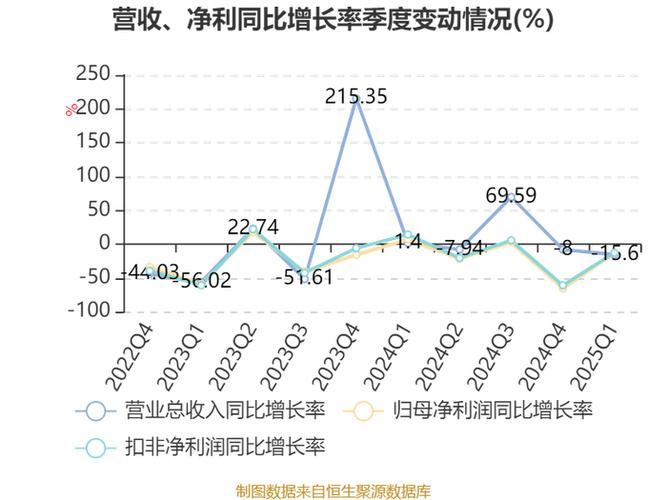
根据浙商证券发布的2025年半年度报告,公司上半年实现营业收入约XX亿元,同比下降约X%;而归属于上市公司股东的净利润约为XX亿元,同比大增约XX%。利润增速远超营收增速,甚至与营收走势相反,这首先提示我们需要拆解利润表,找到真正的利润来源。
从业务结构看,证券经纪、投行、资管等传统中介业务受市场交投活跃度下降、股权融资节奏放缓等因素影响,收入普遍承压。这部分收入的减少,直接拉低了整体营收规模。与此自营投资业务中的非证券类投资——主要包括对非上市企业股权、私募股权基金、另类资产等的投资——贡献了显著的投资收益,甚至可能是扭亏为盈或大幅增值的关键。
具体而言,浙商证券通过旗下另类投资子公司或私募基金子公司持有的部分股权项目,在2025年上半年实现了公允价值变动收益或退出收益。这些收益在会计处理上计入投资收益或公允价值变动损益,直接增厚了当期利润,但并不一定对应同等规模的营业收入增长。例如,如果投资项目成功退出或估值提升,利润表上会体现为投资收益增加,而营业收入中的“手续费及佣金收入”等项目可能反而下降。
这种利润驱动模式具有双重效应。正面来看,非证券业务投资能够在一定程度上对冲传统业务周期下行的压力,为公司提供利润缓冲,优化收入结构,甚至成为战略转型的抓手。尤其对于中型券商而言,在行业竞争加剧的背景下,寻找新的利润增长点至关重要。负面来看,这类投资收益往往具有较大的波动性和不确定性,高度依赖资本市场环境、项目退出节奏和估值变化。一旦市场转冷或项目退出受阻,利润可能大幅回撤,形成“业绩过山车”。营收下降本身并非健康信号,它反映了核心业务承压,如果长期过度依赖非证券投资,可能导致公司定位模糊,监管风险也需要关注。
从更广阔的视角看,浙商证券2025年上半年的表现折射出券业在低利率、低交投环境下的普遍困境与突围尝试。越来越多的券商加大了对非证券业务的投资布局,尤其是通过子公司开展另类投资、私募股权、科创板跟投等。这既是服务实体经济的政策导向,也是自身盈利模式多元化的需要。但成功的关键在于平衡:一方面要控制投资风险,避免单一项目或行业过度集中;另一方面要确保传统证券业务的基本盘不出现系统性滑坡。
对投资者而言,评价浙商证券这份半年报,不能只看净利润增速,还需要关注营收下降的幅度及原因、非证券投资的具体标的和估值方法、公允价值变动的可持续性,以及经营活动现金流等指标。如果利润增长主要来自非经常性损益,那么其含金量就相对有限,不宜简单套用高估值。
展望2025年下半年及浙商证券能否在稳住证券主业的将非证券投资转化为长期、稳定的利润来源,是市场关注的焦点。仅在2025年上半年,这项“非证券业务的投资”已然成为影响其业绩面貌的关键变量。它的下一步动作,不仅左右浙商证券的利润曲线,也可能为行业提供一个观察券商转型成败的样本。
如若转载,请注明出处:http://www.cnpeweb.com/product/44.html
更新时间:2026-09-29 11:37:22