头部券商信用业务结构调整 非证券投资成新增长极
随着资本市场改革深化和行业竞争加剧,证券公司传统业务模式面临深刻变革。其中,以中信证券为代表的头部券商在信用业务领域率先展开结构性调整,通过做大非证券业务的投资,重塑盈利模式,引领行业转型方向。
一、信用业务从“通道驱动”转向“资本驱动”
過去,券商信用业务主要围绕融资融券、股票质押等证券类信用活动展开,收入高度依赖市场行情和客户交易活跃度。随着市场波动加大、佣金率持续下行,传统信用业务的利润空间不断收窄。头部券商开始主动调整信用业务结构,将更多资本和资源投向非证券业务的投资领域。
中信证券在近期财报中明确表示,将优化信用业务布局,一方面控制证券类信用业务的风险敞口,另一方面加大对非证券类资产的配置力度。这类非证券业务投资包括但不限于:私募股权、产业基金、另类资产、REITs以及跨境投资等。
二、非证券投资:从“配角”到“主角”
所谓非证券业务的投资,是指不直接以二级市场证券为标的的信用与投资活动。相较于传统的两融业务,这类投资具有期限更长、收益更稳定、与市场波动相关性更低的特点。以中信证券为例,其通过子公司中信证券投资、中信金石等平台,广泛布局科创企业股权、基础设施资产、新能源项目等,形成了“投行+投资+信用”的联动模式。
这种调整的好处显而易见:一是分散风险,降低对单一证券市场的依赖;二是提升资本回报率,通过主动管理获取超额收益;三是增强服务实体经济的能力,符合监管导向。
三、头部券商的示范效应与行业趋势
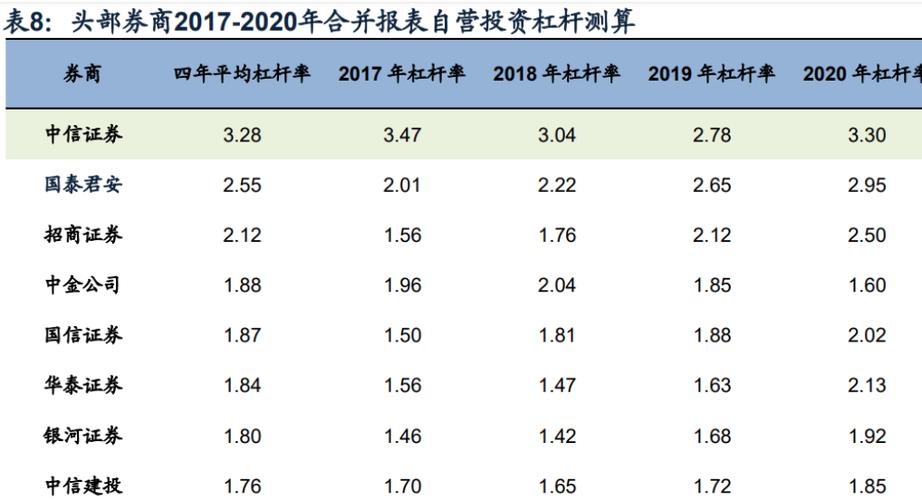
中信证券的调整并非孤例。中金公司、华泰证券、国泰君安等头部券商也在不同程度上压降证券类信用业务规模,转而加大非证券投资领域的投入。例如,中金公司通过设立产业基金参与Pre-IPO投资,华泰证券则通过资管子公司发力 REITs 和 ABS 业务。
这一趋势的背后,是券商行业从“卖方业务”向“买方业务”转型的宏观逻辑。信用业务不再仅仅是赚取利差的通道,而是成为券商运用自身资产负债表进行主动投资的重要工具。
四、挑战与展望
做大非证券业务投资并非没有挑战。这类投资对券商的研究能力、风控能力和投后管理能力要求更高;资本消耗较大,需要券商有充足的净资本支撑;退出渠道和估值体系尚不完善,流动性风险需要警惕。
随着注册制全面实施和直接融资比重提升,券商信用业务的结构调整仍将持续。头部券商有望通过“非证券投资+信用赋能”的模式,构建差异化竞争优势,而中小券商则需根据自身资源禀赋选择特色化路径。可以预见,谁能在非证券投资领域率先建立专业能力,谁就能在下一轮行业洗牌中占据先机。
如若转载,请注明出处:http://www.cnpeweb.com/product/47.html
更新时间:2026-09-29 16:07:08